

Demonstrativos
Cálculo de datas de vencimento para transações parceladas
O cálculo da data de pagamento de todas as parcelas considera como base a data da apresentação da primeira parcela. Para cada bandeira, aplica-se uma lógica diferente, conforme abaixo:
Visa, Elo e Diners: as parcelas serão apresentadas mensalmente no mesmo dia da primeira, não importando se o dia é útil ou não. Dessa forma, uma venda em quatro parcelas apresentadas em 10/01/2026 terá o seguinte plano de pagamento:
| Parcela | Data de apresentação | Data de depósito | Data de pagamento |
|---|---|---|---|
| 01/04 | 10/01/2026 | 10/01/2026 | 12/02/2026 |
| 02/04 | 10/01/2026 | 10/02/2026 | 12/03/2026 |
| 03/04 | 10/01/2026 | 10/03/2026 | 13/04/2026 |
| 04/04 | 10/01/2026 | 10/04/2026 | 11/05/2026 |
A única exceção para essa regra é se o dia da apresentação original não existir no mês de liberação da parcela. Exemplo: veda cuja primeira parcela foi apresentada em 31/01/2026. Como não existe dia 31 de fevereiro, a parcela deste mês será apresentada no último dia dele, ou seja, 28/02/2026.
Mastercard®: a data de apresentação da primeira parcela também será a data-base para a apresentação de todas as parcelas do plano. As parcelas futuras serão apresentadas sempre 30 dias após a apresentação da primeira, mantendo essa lógica até a conclusão do plano. No exemplo da venda apresentada em 10/01/2026, utilizando anteriormente, notamos que as parcelas serão apresentadas em 30, 60 e 90 dias após a apresentação da primeira parcela:
| Parcela | Data de apresentação | Data de depósito | Data de pagamento |
|---|---|---|---|
| 01/04 | 10/01/2026 | 10/01/2026 | 11/02/2026 |
| 02/04 | 10/01/2026 | 10/02/2026 | 11/03/2026 |
| 03/04 | 10/01/2026 | 11/03/2026 | 10/04/2026 |
| 04/04 | 10/01/2026 | 10/04/2026 | 12/05/2026 |
Cálculo taxa DCC (Conversor de Moedas)
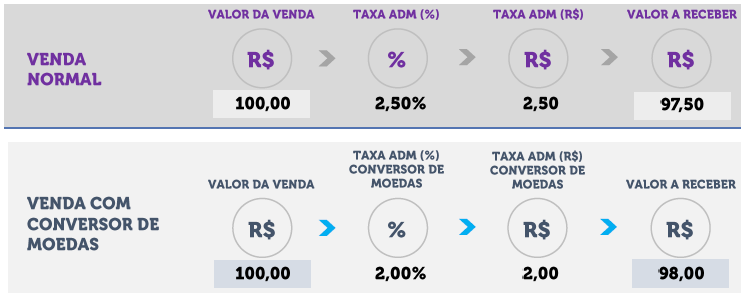
Todas as transações convertidas recebem um desconto de 0,5% no MDR e descontadas conforme mostra o quadro a seguir:
Cálculo arredondamento de parcelas
Regra de cálculo:
- Divide o valor total da venda pela quantidade de parcelas e considera o resultado com 3 casas decimais;
| Valor da venda | R$ 317,53 |
|---|---|
| Quantidade de parcelas | 3 |
| Parcela 1 | R$ 105,843 |
|---|---|
| Parcela 2 | R$ 105,843 |
| Parcela 3 | R$ 105,843 |
- Para identificação da dízima, multiplica o valor do resultado acima considerando 2 das 3 casas decimais (sem arredondar a 2ª casa decimal e mantendo a 3ª) pela quantidade de parcelas;
(105,84 * 3)
| Valor calculado | 317,52 |
|---|
- Subtrai do total da venda original o valor obtido na etapa 2, o resultado da diferença é acrescido ao valor da primeira parcela.
| Valor da venda | R$ 317,53 |
|---|---|
| Valor calculado | R$ 317,52 |
| Valor da dízima | R$ 0,01 |
-
Para as parcelas 2 em diante é mantido o valor do item 2 considerando 2 das 3 casas decimais.
Valor da primeira parcela sem dízima
| Parcela 1 | R$ 105,84 |
|---|---|
| Parcela 2 | R$ 105,84 |
| Parcela 3 | R$ 105,84 |
Valor final das parcelas
| Parcela 1 | R$ 105,85 |
|---|---|
| Parcela 2 | R$ 105,84 |
| Parcela 3 | R$ 105,84 |
Cálculo de dízima periódica em ajustes
Os lançamentos 06 e 08 podem gerar diferença de composição do valor bruto e desconto (apenas) quando comparados os totais do registro D e E devido ao arredondamento decorrente de dízimas periódicas em vendas parceladas.
Este cenário irá refletir o comportamento abaixo:
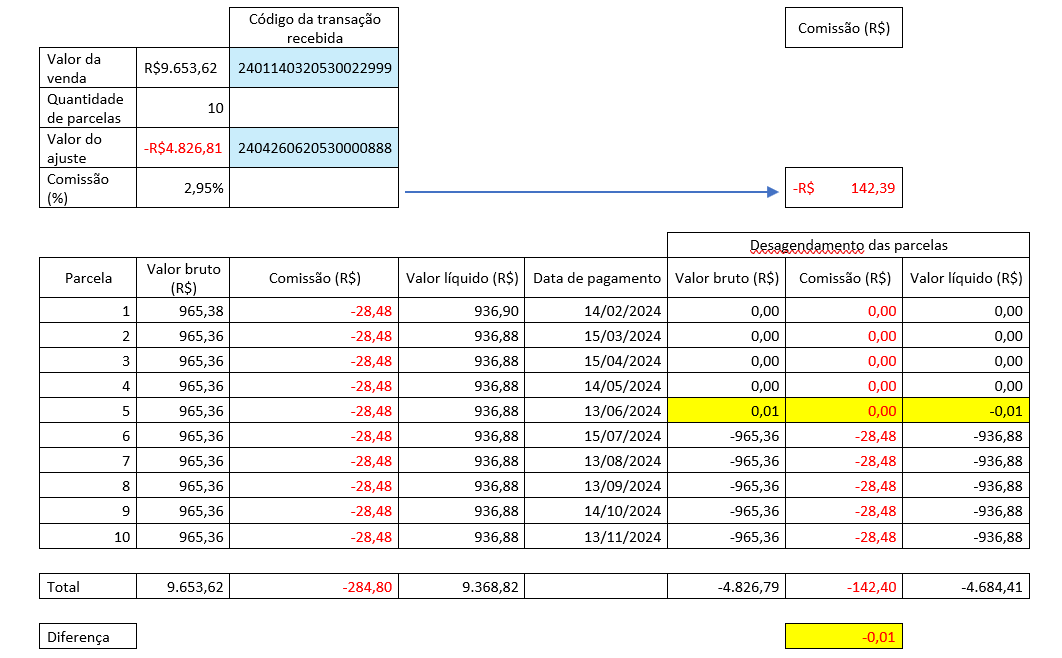
Primeiramente, o valor bruto de cada parcela é calculado utilizando a regra destacada na seção Cálculo arredondamento de parcelas. Em seguida, o valor descontado no final da venda é utilizado cálculo do valor líquido pago da transação. Finalmente, calcula-se o valor líquido associado ao ajuste processado e os valores do débito são segregados nas datas de vencimento futuros. A somatória do valor segregado subtraída do valor do ajuste líquido aplicado originalmente resulta no valor da dízima periódica.
Para efeitos de demonstração:
-
O valor líquido da dízima assume o valor final de desconto da linha do registro E
-
O valor bruto assume o mesmo valor do valor líquido
-
O valor da comissão é apresentado com zeros
Dentro do processo de conciliação:
-
Registro tipo D (isolado): Bruto – desconto = líquido
-
Registro tipo E (isolado): Bruto – desconto = líquido
-
Registro tipo D x somatória de registros E correspondentes:
-
Valores brutos: Podem resultar em diferenças associadas as dízimas periódicas
-
Valor de desconto: Podem resultar em diferenças associadas as dízimas periódicas
-
Valor líquido: Registro D = Somatória dos Registros E
-
Processo de consistência e chaves de conciliação
É a consistência lógica que separa as transações em dois grupos: consistentes e rejeitadas. A rejeição de uma transação ocorre quando alguma informação é enviada indevidamente, como número do cliente, data ou banco, e após receberem um tratamento, entram novamente no processo de consistência. As transações consistentes são enviadas no extrato para serem conciliadas.
As informações utilizadas para efetuar a conciliação são:
Número do terminal
Número de cartão
NSU
Data da venda
Valor
Código de autorização
Para transações e-commerce é indicado a utilização do TID.
Para a conciliação de informações nos extratos eletrônicos é indicado o uso do campo “Código da transação recebida”, acrescido da “Chave UR” e “Tipo de lançamento”.
Transações sem resposta/retorno ficam pendentes aguardando a confirmação durante o período estabelecido e parametrizado por solução de captura. Caso a resposta não seja disponibilizada, o desfazimento ocorrerá automaticamente, salvo as transações pendentes efetuadas no TEF, que são confirmadas automaticamente. As transações e-commerce sem confirmação são desfeitas automaticamente após o período parametrizado.
Negociação de URs com ajuste (cancelamento/chargeback) antes da operação
O valor registrado e, portanto, disponível para antecipação é o valor líquido da UR. Isso significa que o valor é composto das vendas e ajustes à crédito com data de pagamento programada para o dia específico reduzido dos débitos já vencidos ou de débitos programados para aquela data, como cancelamentos e contestações. Vale lembrar que não será mais possível relacionar valor negociado com os CVs das vendas originais.
URs negociadas com Cancelamento/contestações de transações
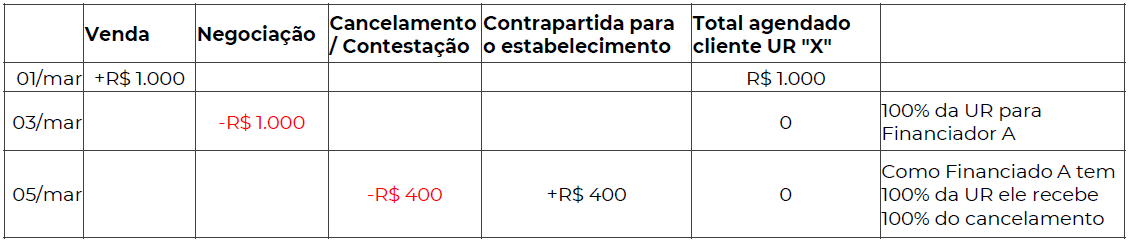
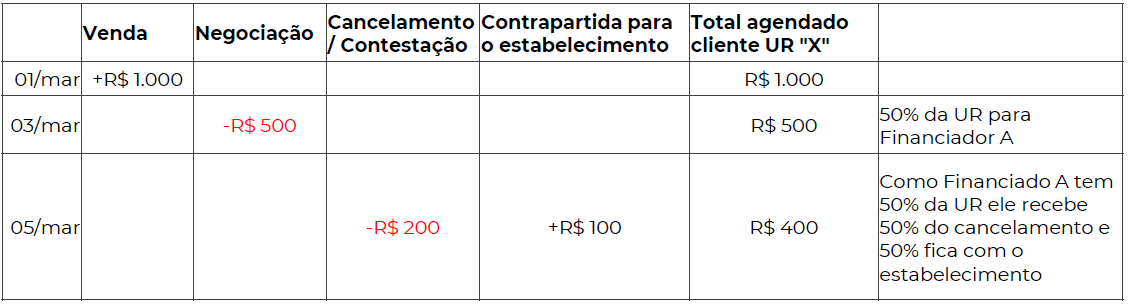
As transações antecipadas podem sofrer manutenção (cancelamento ou chargeback) após a operação de antecipação. Nesse caso, é importante considerar se a antecipação e a manutenção (débito) foram totais ou parciais.
Cancelamento/contestação em UR negociada (cessão e gravame):
UR 100% negociada
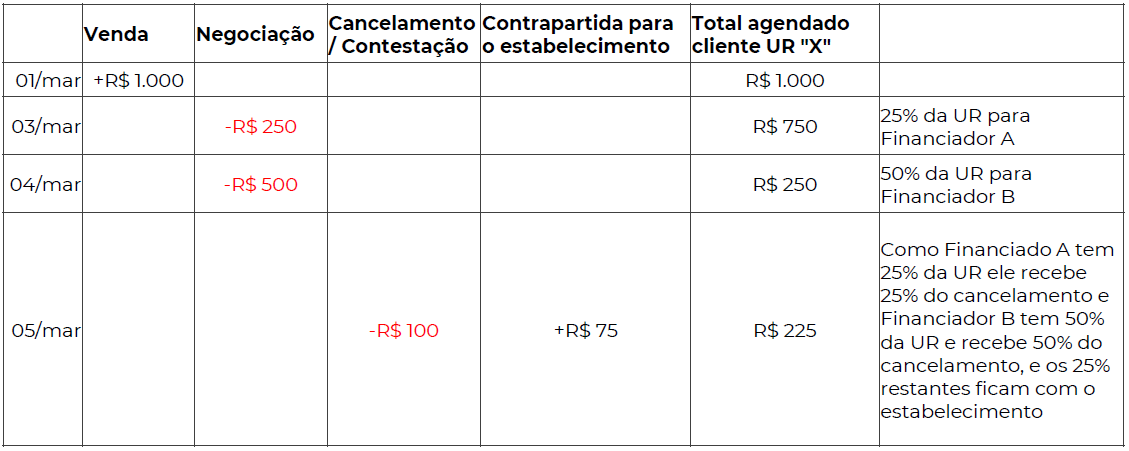
UR parcialmente negociada
UR parcialmente negociada com mais de um financiador diferente
Updated 17 days ago