
Ciclos do chargeback: saiba o que envolve uma contestação de venda
O processo de disputa pode envolver diversos ciclos. Confira abaixo os detalhes de cada um deles:
1º Chargeback
É o 1º ciclo de chargeback, ou seja, o início do processo de disputa aberto pelo Banco Emissor do cartão. Aqui, o banco envia a contestação pela primeira vez e solicita que o estabelecimento avalie o caso. O lojista pode acatar o chargeback ou enviar evidências para sua defesa.
2º Chargeback
O 2º ciclo de chargeback começa quando o banco continua a contestação, após não aceitar as evidências de defesa enviadas pelo estabelecimento na recusa do 1º ciclo. Dessa forma, o banco retorna o chargeback para a adquirente.
Nesta fase, aqui o Split, nosso time de chargeback realiza uma análise comparativa entre a alegação do banco e o documento enviado pelo lojista no ciclo anterior. Caso as evidências enviadas pelo estabelecimento sejam suficientes para refutar a alegação do emissor, o 2º ciclo é negado. Caso contrário, o lojista recebe o débito na transação. Se o chargeback não for aceito, podemos ter a abertura da arbitragem.
Arbitragem
A arbitragem corresponde ao 3º e último processo de análise do chargeback. Ela ocorre quando o banco não aceita as evidências enviadas na recusa do 2º ciclo e não há um acordo entre as partes. Nessa fase, quem decide a parte ganhadora é a bandeira do cartão e a parte perdedora recebe uma multa alta.
Cobrança amigável
É um processo não financeiro enviado pelo Banco, onde ele solicita evidências da venda. Outro ponto importante: as ações realizadas durante o processo de chargeback são chamadas de tratativas.
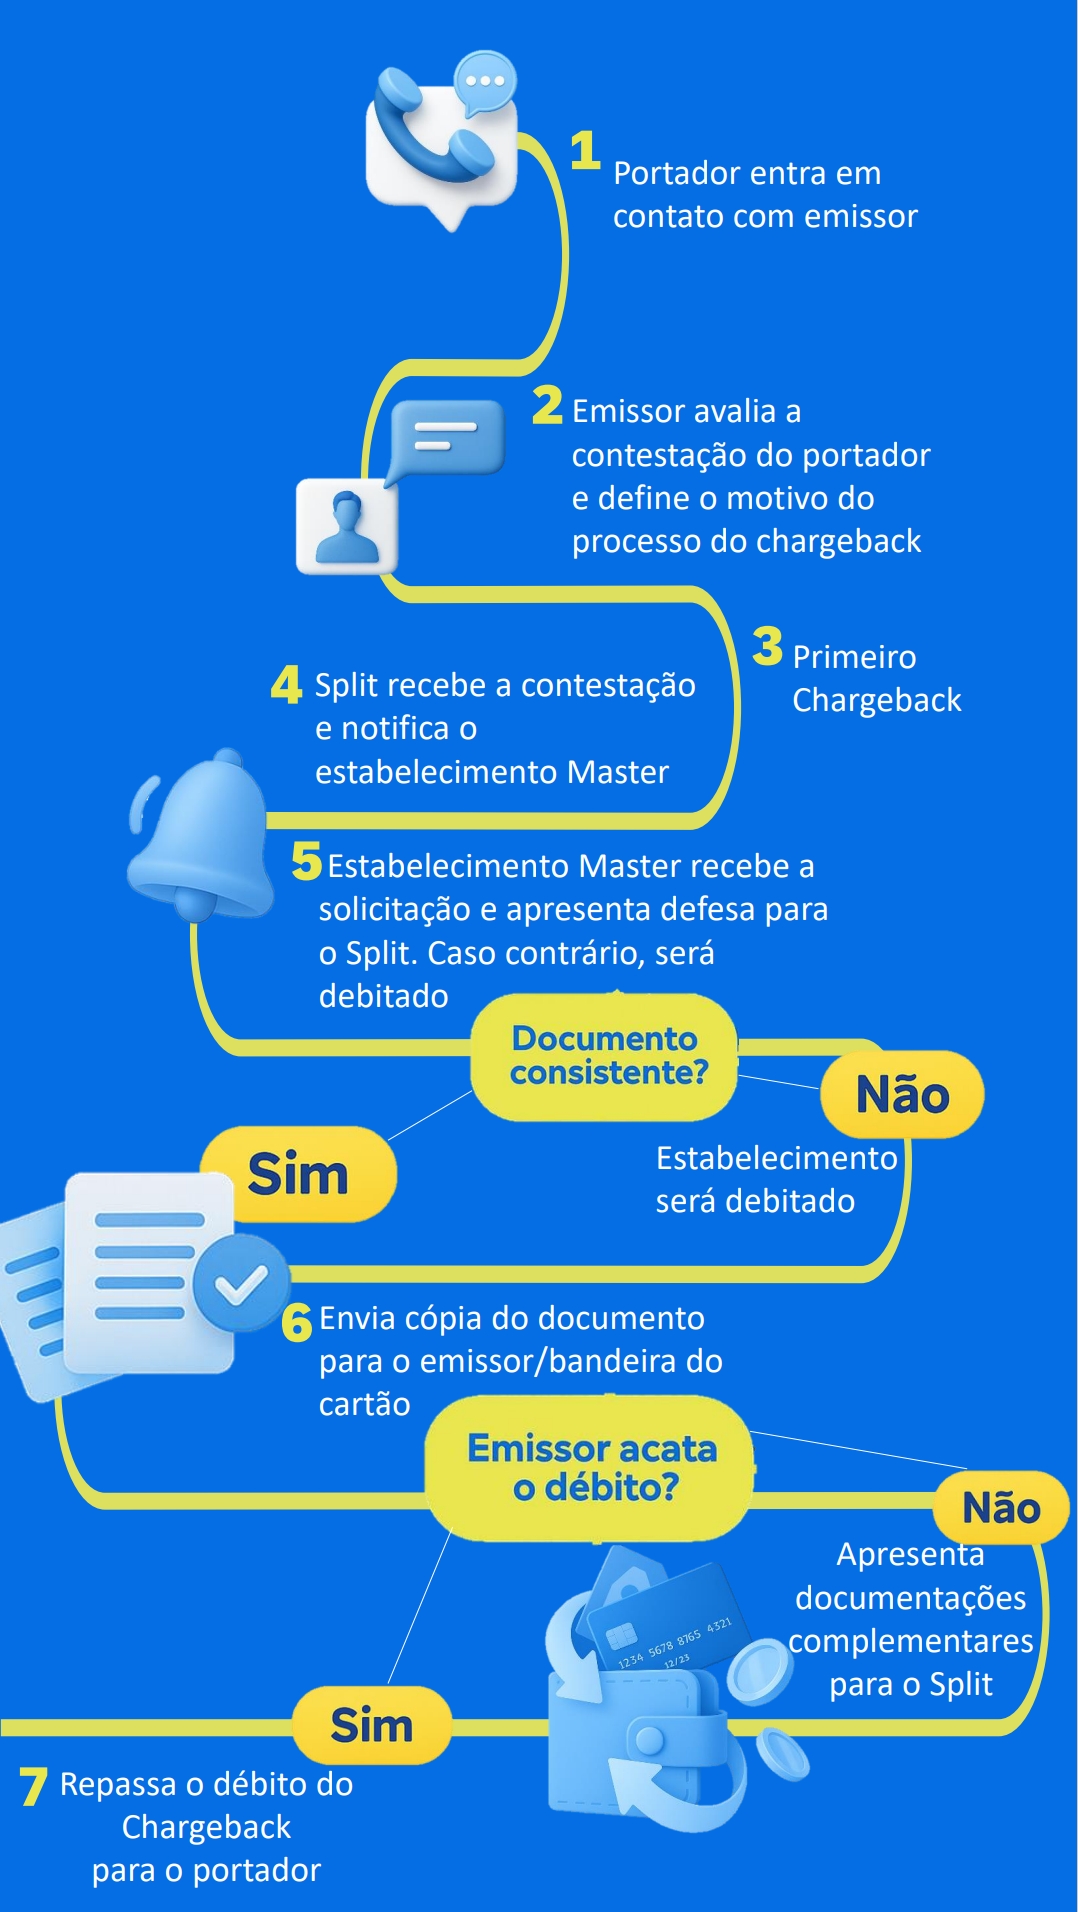
Como é o fluxo do chargeback: etapa a etapa, veja o que acontece quando uma transação é contestada
Para entender como os ciclos acima funcionam, vamos ver o que é chargeback na prática, etapa a etapa:
-
A pessoa titular do cartão contesta a compra junto ao emissor;
-
O emissor do cartão avalia a contestação recebida e verifica se ela é válida. Se for, o processo de chargeback é iniciado;
-
A bandeira do cartão encaminha o chargeback para o Split;
-
O Split notifica o estabelecimento comercial, abrindo prazo para a disputa;
-
O estabelecimento comercial, então, aceita a contestação ou apresenta sua defesa, enviando a documentação necessária;
-
o Split analisa os documentos, levando em conta as diretrizes estabelecidas pelas bandeiras de cartão. Se a documentação for considerada inconsistente, o valor contestado será debitado na agenda financeira do estabelecimento. Mas, se for considerada consistente, o Split envia uma cópia do documento para o banco emissor/administradora do cartão, devolvendo o chargeback;
-
Se o emissor aceitar o débito, o valor do chargeback é passado para quem tem a titularidade do cartão. Caso contrário, o emissor inicia o 2º ciclo de disputa.
Updated 10 months ago